農地売却時の税金制度について!負担を減らす方法も解説
- この記事のハイライト
- ●農地は農地法の厳しい規制や限定的な活用方法および相続問題という3つの壁があるため売却のハードルが高い
- ●農地を売却して利益が出ると各種税金がかかるが要件を満たせば特別控除などの制度を利用して負担を軽減できる
- ●農地を手放すにはそのまま売るか転用して売るかを選択し専門家に依頼するという3つの方法から検討して進める
代々受け継いできた農地を売却したいと考えているものの、手続きの複雑さや買い手探しの難しさから、何から手をつければ良いわからずかお困りではありませんか。
農地の売買は農地法による厳しい規制があるため一般的な不動産よりも難易度が高く、そのまま放置してしまうと毎年の税金や草刈りなどの管理負担が重くのしかかってしまいます。
本記事では、農地の売却が難しいと言われる理由をはじめ、売却時にかかる税金と控除の仕組み、そしてスムーズに売却を成功させるための具体的な方法について解説します。
現在農地を所有しており、少しでも負担を減らしてトラブルなく手放したいとお考えの方は、ぜひご参考になさってくださいね。
農地売却が難しい理由となる3つの大きな壁
農地の売却を検討する際に立ちはだかる壁には、主に法的な規制や買い手不足の問題があります。
まずは、農地の売却が難しいと言われる背景について解説していきます。
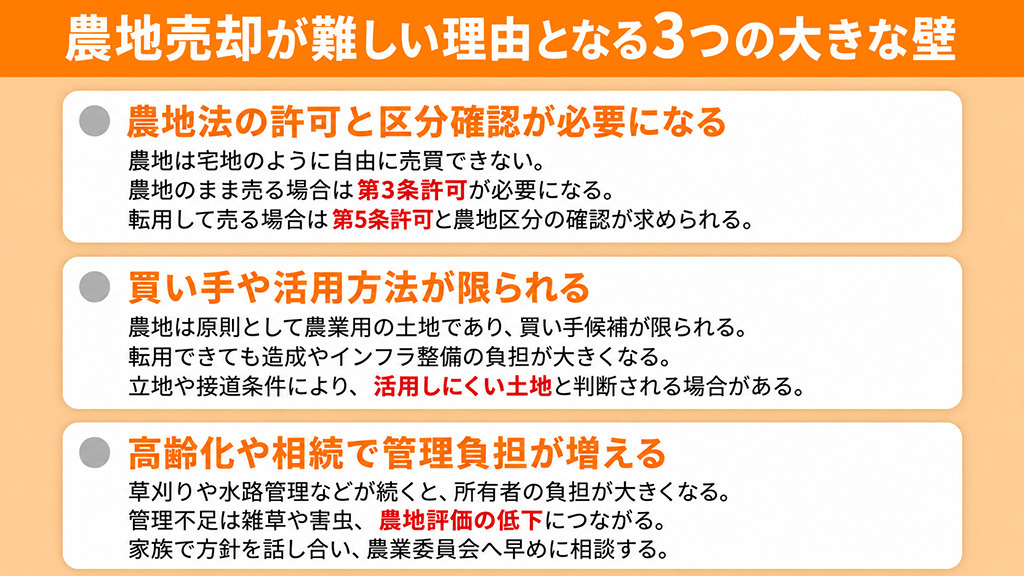
農地法の取引規制
農地は農業に使う土地であるため、宅地のように自由に売買できず、農地法に基づく手続きが必要です。
農地のまま売る場合は原則として第3条の許可が必要で、転用して売る場合は第5条の許可または市街化区域内では届出が必要です。
2023年4月に下限面積要件は廃止されましたが、取得後に農地を適切に利用できるかなどは引き続き審査されます。
一方、転用では農地の区分が重視され、農業振興地域内の青地や第1種、甲種農地などは用途が厳しく制限されます。
そのため、売却を考えた段階で農業委員会へ相談し、必要な許可や条件を確認しておくことが大切です。
限定的な活用方法
農地は原則として農業に使う土地であるため、農業従事者の減少も重なり、農地のままでは買い手候補が限られます。
転用できる土地でも、地盤改良や造成、上下水道の引き込みなどが必要になると、買主側の負担が大きくなります。
さらに、駅や商業施設から遠い場所では、住宅地や事業用地としての利便性が評価されにくい場合もあるでしょう。
また、建物を建てるには原則として道路への接道条件を満たす必要があるため、周辺道路の状況も重要です。
売却前に転用の可否や立地、インフラの状況を確認しておくと、現実的な方法を検討しやすくなります。
高齢化と相続問題
農業従事者の高齢化が進むなか、草刈りや水路、農道の維持を続けることは、所有者にとって大きな負担になりやすいものです。
管理不足が続くと雑草や害虫が増え、周辺環境への影響や農地の評価低下につながる可能性があります。
また、相続人が遠方に住んでいる場合は、利用しない農地でも固定資産税や管理の負担を抱えることになってしまうでしょう。
農地バンクや相続土地国庫帰属制度などもありますが、利用にはそれぞれ条件が設けられています。
そのため、管理できるうちに家族で将来の方針を話し合い、農業委員会へ早めに相談しておくと安心です。
▼この記事も読まれています
土地売却でよくあるトラブルとは?対策方法や相談先について解説!
農地売却にかかる税金と知っておくべき控除
前章では農地売却の背景について述べましたが、売却時の費用負担についても確認しておくことが大切です。
ここでは、農地売却で発生する主な税金や控除制度について解説します。
譲渡所得税の計算
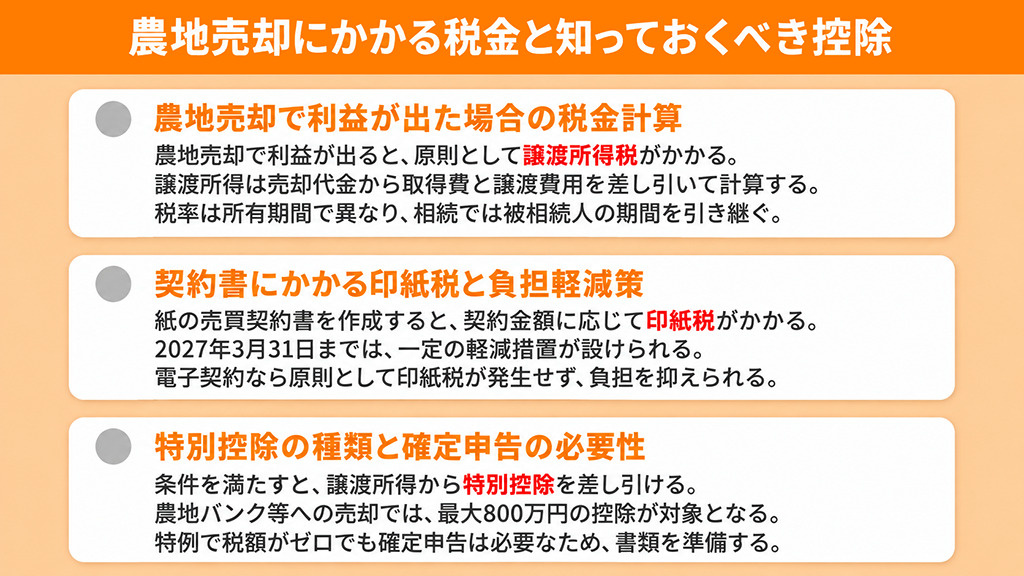
農地を売却して利益が出た場合は、原則として所得税や住民税などを合わせた譲渡所得税がかかります。
譲渡所得は、売却代金から取得費と仲介手数料などの譲渡費用を差し引いて計算する仕組みです。
取得費が分からない場合は売却代金の5%を概算取得費として使え、一定の相続では相続税の一部を取得費に加算できる特例があります。
税率は売却年の1月1日時点の所有期間で決まり、5年以下なら39.63%、5年超なら20.315%です。
相続した農地では被相続人の所有期間を引き継ぐため、登記事項証明書などで取得時期を確認しましょう。
印紙税と節税対策
農地の売買契約書を紙で作成する場合は印紙税がかかり、2027年3月31日までは一定の軽減措置が設けられています。
軽減後の税額は、契約金額が500万円超1,000万円以下なら5,000円、1,000万円超5,000万円以下なら1万円です。
実務では売主と買主が保管する契約書へ印紙を貼ることが一般的ですが、契約書の作り方で負担を抑えられる場合もあります。
また、電子契約を利用すれば、紙の文書に対して課される印紙税は原則として発生しません。
保管方法や利用環境を確認し、双方が納得できる契約形式を選ぶと良いでしょう。
特別控除と申請手順
農地の売却では、条件を満たすことで譲渡所得から一定額を差し引ける特別控除を利用できるケースがあるのです。
農用地区域内の農地は、農地バンクへの譲渡方法などに応じて800万円・1,500万円・2,000万円の特別控除の対象となる場合があります。
居住用財産や相続した空き家の要件を満たすと最大3000万円、公共事業による買い取りでは最大5,000万円の控除が適用される場合もあります。
ただし、制度ごとに土地や買主、売却時期などの条件が異なるため、契約前の確認が重要です。
特例で税額がゼロになる場合でも確定申告は必要なので、契約書や証明書を準備しておきましょう。
▼この記事も読まれています
農地付きの空き家を売りたい!売却時のポイントや準備することについて解説
農地をスムーズに売却するための3つの方法
ここまで農地売却の背景や税金について解説しましたが、実際に手放すための手段も押さえておきましょう。
最後に、農地をスムーズに売却する具体的な方法について解説していきます。
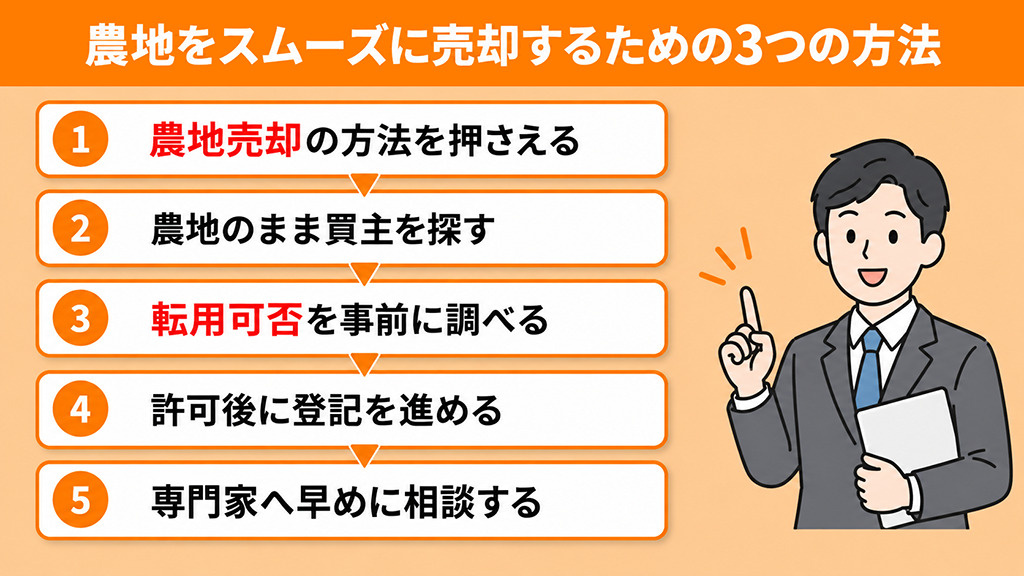
農地のまま売却する
農地のまま売却する場合は、農業従事者や要件を満たす法人など、農地を適切に利用できる買主を探す必要があります。
まずは登記事項証明書や公図をそろえ、面積や権利関係、現在の利用状況を整理しておきましょう。
買主探しでは近隣の農家や農業法人へ声をかけるほか、農業委員会や農地バンクへ相談する方法もあります。
買主が決まったら、農地法第3条の許可を得られることを条件に売買契約を結び、必要書類を提出して審査を受けます。
許可後に代金決済と所有権移転登記をおこなうため、流れを確認しながら順番に進めることが大切です。
農地転用して売却
農地を住宅地や事業用地などへ転用して売る場合は、農地法第5条に基づく手続きが必要です。
まず役所や農業委員会で農地の区分と都市計画上の区域を確認し、転用できる土地かどうかを調べましょう。
市街化区域内では届出で進められる場合がありますが、市街化調整区域などでは都道府県知事等の許可が必要になることがあります。
また、農業振興地域の農用地区域に含まれる場合は、転用前に農振除外が必要となり、手続きに時間を要することもあります。
転用目的や資金計画、造成費を整理し、不動産会社と売却方法を検討すると進めやすくなるでしょう。
専門家へ依頼する
農地売却には農地法の手続きや税金、買主探しなど複数の専門知識が関わるため、必要に応じて専門家へ相談すると安心です。
行政書士には農地転用などの許可申請を依頼でき、不動産会社には査定や買主募集、契約手続きの支援を任せられます。
また、譲渡所得の計算や利用できる特別控除の確認については、税理士へ相談する方法があります。
依頼先を選ぶときは、農地取引の実績や地域の農業委員会の運用に詳しいかを確認しましょう。
売却前から役割分担と手続きの順番を共有しておけば、必要書類をそろえやすくなり、計画的に進められます。
▼この記事も読まれています
土地を半分だけ売ることはできる?売却の流れと注意点を解説
まとめ
農地の売却には農地法に基づく厳格な許可基準があり、整備費用の負担から買い手が限られる点や高齢化に伴う相続問題が大きな壁となります。
農地売却で利益が出た場合は譲渡所得税や印紙税の負担が生じますが、条件を満たすことで最大5,000万円の特別控除といった軽減措置を利用できます。
売却手段には農地のまま手放す方法と転用する方法があり、税理士や不動産会社などの専門家へ依頼することで手続きがスムーズに進むでしょう。
京都市で不動産売却をお考えなら地域密着20年以上の初田屋にお任せください。
創業20年以上の弊社は、京都市のエリア情報だけでなく、不動産売却に関する知識やノウハウに自信がございます。
お気軽にお問い合わせください。

有限会社初田屋
京都市北区上賀茂の地において、昭和43年創業の初田塗装店を前身として永く営業している不動産売買の会社です。
創業時より携わってきた住宅建築・改装工事で培った経験を活かしお客様へより良いサービスを提供するため、平成17年1月より有限会社初田屋と法人化し、自社による不動産買取・新築分譲の販売を始め現在に至っております。
■強み
・売れる価格のご提案
・売主様専門の仲介業者
・直ちに情報公開
■事業
・不動産売却(仲介 / 買取)
・不動産管理