


相続での養子縁組の影響は?制度の仕組みや注意点についても解説

- この記事のハイライト
- ●養子縁組には2種類あり相続対策では実子と同等の権利を持つ普通養子縁組が一般的に選ばれる
- ●法定相続人が増えることで基礎控除額や非課税限度額が拡大し資産や事業の承継も円滑になる
- ●相続トラブルや税務署による否認を防ぐため事前の話し合いや実体ある親子関係の構築が必要
将来の相続に備えて、残された家族の税負担を少しでも減らしたり、大切な財産をスムーズに引き継いだりするための対策でお悩みではありませんか。
有効な選択肢の一つとして「養子縁組」を活用する方が増えていますが、制度の仕組みを正しく理解せずに進めてしまうと、親族間の争いや思わぬ税務上のペナルティを招くリスクがあります。
本記事では、養子縁組が相続に与える基本的な影響から、基礎控除額の拡大といった節税メリット、さらには実践する際に気をつけたい注意点と具体的な対策について解説します。
ご自身の資産や事業を希望通りに承継させたいとお考えの方は、ぜひご参考になさってくださいね。
相続における養子縁組とは?
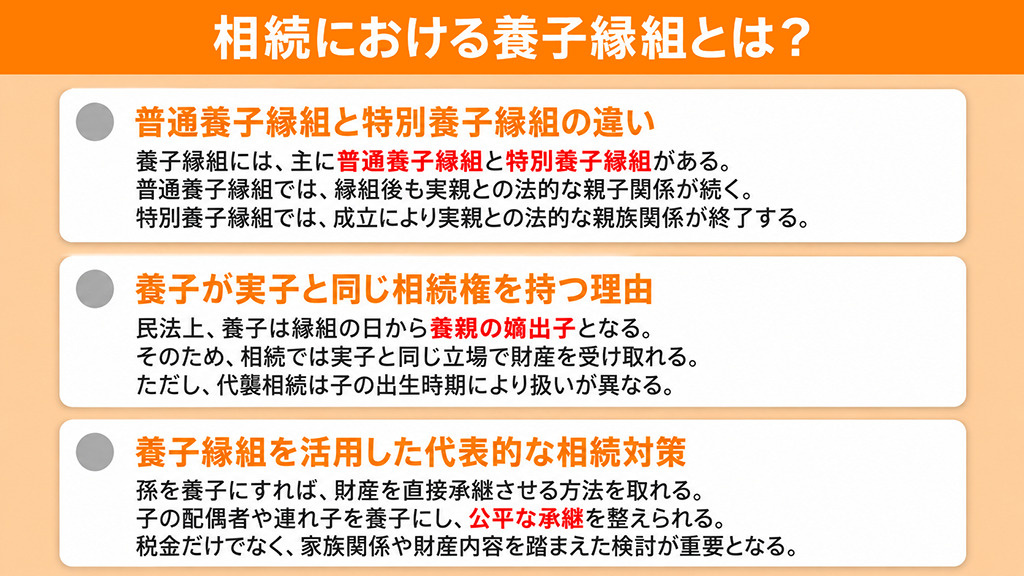
相続に影響を与える養子縁組には主に普通養子縁組と特別養子縁組の2種類があり、まずはその基本をおさえる必要があります。
本記事では、養子縁組が相続に与える基本的な影響について、詳しく解説していきます。
2種類の養子縁組と違い
普通養子縁組は、養親と養子になる方の合意をもとに、市区町村へ届け出ることで成立する制度です。
未成年者を養子にする場合は原則として家庭裁判所の許可が必要ですが、縁組後も実親との法的な親子関係は続きます。
そのため、養子は養親と実親の双方について相続人になれる点が大きな特徴といえるでしょう。
一方、特別養子縁組は原則15歳未満の子どもの福祉を目的とし、家庭裁判所の審判を経て成立します。
成立すると実親との法的な親族関係は終了するため、相続対策では普通養子縁組が選ばれることが一般的です。
同等の相続権を持つ根拠
民法では、養子は縁組の日から養親の嫡出子となるため、相続では実子と同じ立場で扱われます。
法定相続分についても実子と養子を区別する規定はなく、原則として同じ割合で財産を受け取る権利があります。
ただし、養子の子が代襲相続できるかどうかは、その子が出生した時期によって大きく異なるため注意が必要です。
養子縁組より前に生まれた子は養親との法的な血族関係がないため、原則として代襲相続人にはなれません。
反対に、縁組後に生まれた子には代襲相続権が認められるため、家族構成を事前に確認しておくことが大切です。
代表的な3つの対策事例
養子縁組を相続対策に利用する代表例として、まず孫を養子にして財産を直接承継させる方法があります。
相続の回数を減らせる一方、孫養子には原則として相続税の2割加算があるため、税負担全体の確認が欠かせません。
また、子の配偶者を養子にし、介護や家業への貢献に応じて財産を引き継がせるケースもあります。
再婚相手の連れ子を養子にすれば、実子と同じ相続権を持たせ、新しい家族内の公平性を整えやすくなります。
どの方法でも、税金だけでなく家族関係や承継したい財産を踏まえて慎重に検討することが重要です。
▼この記事も読まれています
不動産相続でかかる税金の種類は?計算方法や控除についてもチェック
養子縁組を活用した相続税軽減のメリット
前章では養子縁組の基本や事例について述べましたが、具体的にどのような節税効果があるのか気になりますよね。
ここでは、養子縁組を活用した相続税軽減のメリットについて、解説します。
基礎控除額が拡大する
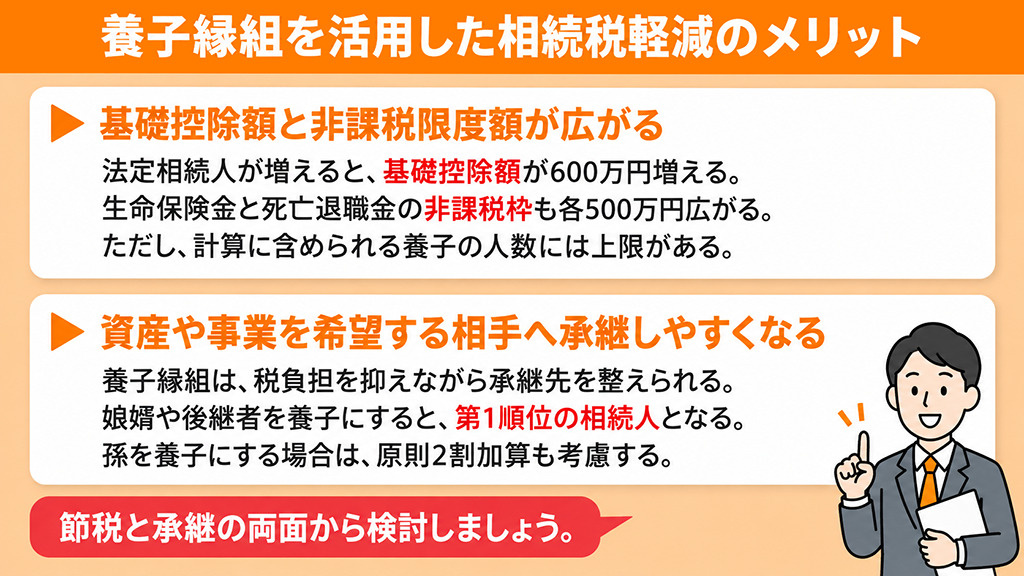
相続税の基礎控除額は、「3,000万円+600万円×法定相続人の数」で計算します。
たとえば、妻と長男の2人が相続人なら4,200万円ですが、養子を1人迎えて3人になると4,800万円になる計算です。
課税価格の合計額が4,500万円であれば、相続人2人では基礎控除を超えるものの、3人なら控除の範囲内に収まります。
相続人が増えることで、課税対象額が分散し、適用される税率が下がる場合もあります。
ただし、相続税の計算上、法定相続人の数に含められる養子は原則として実子がいる場合1人、実子がいない場合2人までなので注意が必要です。
非課税限度額の増加
生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税限度額があります。
相続人が2人なら各1,000万円ですが、養子を1人迎えて3人になれば各1,500万円まで広がります。
両方を受け取る場合は、養子が1人増えることで合計1,000万円分の非課税枠が増える計算です。
さらに基礎控除も600万円増えるため、条件が合えば課税対象となる財産を大きく抑えられる可能性があります。
ただし、非課税枠の計算にも養子の人数制限があり、相続放棄をした方が受け取る生命保険金には適用されません。
資産や事業の円滑な承継
養子縁組は、相続税を抑えるだけでなく、資産や事業を希望する方へ承継しやすくする方法でもあります。
たとえば、実子に後継者がいない場合、娘婿や事業を任せたい方を養子に迎えるケースがあります。
養子となった後継者は実子と同じ第1順位の相続人となり、自社株などを受け継ぐ法的な立場を得られるのです。
遺産分割協議にも相続人として参加でき、一定の相続人には最低限の取り分である遺留分も認められます。
ただし、孫を養子にする場合は原則2割加算があるため、承継の目的と税負担を合わせて検討しましょう。
▼この記事も読まれています
空き家を相続した場合の管理方法とは?デメリットや根本的な解決策も解説!
相続目的の養子縁組で知っておくべき注意点
ここまで養子縁組を活用したメリットについて解説しましたが、後々の問題を防ぐための注意点もおさえておきましょう。
最後に、相続目的の養子縁組で気をつけるべき注意点について、詳しく解説していきます。
相続問題の回避手順
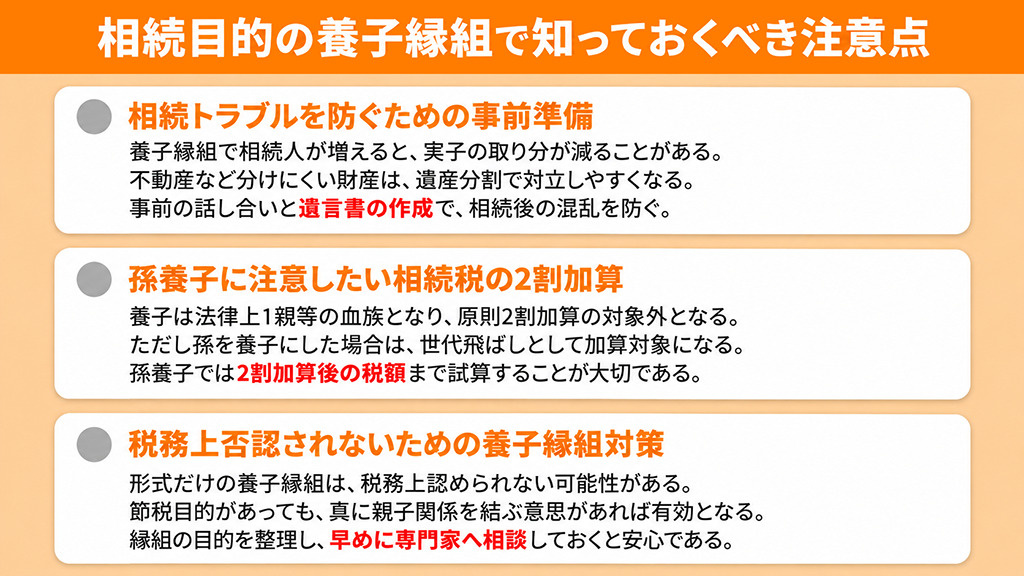
養子縁組によって相続人が増えると、実子などが自分の取り分が減ったと感じ、遺産分割で意見が対立することがあります。
とくに不動産のように分けにくい財産が多い場合は、誰が何を受け継ぐのかを決めるまでに時間がかかりやすくなります。
こうした問題を防ぐには、縁組の目的や財産の分け方を事前に家族で話し合い、理解を得ておくことが大切です。
あわせて、遺言書で財産の承継先を明確にしておけば、相続開始後の話し合いを進めやすくなります。
財産配分の理由や家族への思いを付言事項として残すことも、納得感を高める助けになります。
相続税2割加算の条件
相続税では、亡くなった方の配偶者や1親等の血族以外が財産を取得すると、原則として税額が2割加算されます。
養子は法律上1親等の血族として扱われるため、子の配偶者や連れ子を養子にした場合は、基本的に加算対象になりません。
一方、孫を養子にすると世代を飛ばして財産を承継することになるため、原則として2割加算の対象です。
ただし、その孫が亡くなった子に代わる代襲相続人として取得する場合は、加算の対象から外れます。
孫養子を検討するときは、基礎控除の増加だけでなく2割加算後の税額まで試算することが大切です。
否認事例から学ぶ対策
養子縁組が法律上有効でも、養子を法定相続人の数に含めることで相続税の負担を不当に減少させる結果となると認められる場合、税務上の法定相続人の数に含められないことがあります。
過去の最高裁判決では、節税目的があっても真に親子関係を結ぶ意思があれば、直ちに縁組が無効になるわけではないと示されているのです。
ただし、形式だけの関係や相続直前の縁組は、税務上の扱いを慎重に確認する必要があります。
養子縁組の有効性をめぐる争いを避けるには、当事者間に縁組をする意思があることが重要です。
さらに、事業承継や介護への感謝など縁組の目的を整理し、早めに専門家へ相談しておくと安心です。
▼この記事も読まれています
相続した空き家を売却!特例措置や譲渡所得について解説
まとめ
相続対策によく選ばれる普通養子縁組は、養子が実子と同等の相続権を持つようになり、孫や子の配偶者などへ財産を承継させる手段として有効です。
養子を迎え法定相続人が増えると基礎控除や非課税限度額が拡大して税負担を軽減できますが、税務上含められる養子は原則として実子がいる場合1人、実子がいない場合2人までに制限されます。
縁組後は遺産分割の対立を防ぐため事前に家族会議や遺言書の作成をおこない、相続税の2割加算や、養子が税務上の法定相続人の数に含められないリスクについても専門家へ相談するべきでしょう。
京都市で不動産売却をお考えなら地域密着20年以上の初田屋にお任せください。
創業20年以上の弊社は、京都市のエリア情報だけでなく、不動産売却に関する知識やノウハウに自信がございます。
お気軽にお問い合わせください。

有限会社初田屋
京都市北区上賀茂の地において、昭和43年創業の初田塗装店を前身として永く営業している不動産売買の会社です。
創業時より携わってきた住宅建築・改装工事で培った経験を活かしお客様へより良いサービスを提供するため、平成17年1月より有限会社初田屋と法人化し、自社による不動産買取・新築分譲の販売を始め現在に至っております。
■強み
・売れる価格のご提案
・売主様専門の仲介業者
・直ちに情報公開
■事業
・不動産売却(仲介 / 買取)
・不動産管理